Atualizado em 26 de agosto de 2026
O que é KYC?
KYC (Know Your Customer, ou “Conheça Seu Cliente”) é o conjunto de práticas que empresas usam para verificar a identidade de clientes e fornecedores antes de iniciar ou manter uma relação comercial. No Brasil, essas práticas fazem parte das exigências da Lei nº 9.613/1998 (Lei de Lavagem de Dinheiro) e de normas complementares do Banco Central e do COAF para instituições reguladas.
Na prática, o KYC combina três frentes: confirmação de identidade, análise de risco do perfil e monitoramento contínuo de comportamento. É essa combinação que permite identificar padrões suspeitos — como movimentações incompatíveis com o perfil declarado — antes que virem um problema de compliance ou fraude.
Por que o KYC é essencial?
A implementação vai além da burocracia: ela impacta diretamente a segurança e a reputação da empresa. Veja 6 motivos:
1. Prevenir fraudes de identidade
Com o KYC, a empresa verifica se a pessoa é real — um crime comum em bancos e e-commerces. Ao roubar dados, o fraudador pode:
- Abrir contas falsas;
- Solicitar empréstimos;
- Aplicar golpes.
2. Combater a lavagem de dinheiro
O KYC é eficaz contra crimes financeiros, pois obriga a identificar a origem dos recursos. Ele também identifica Pessoas Politicamente Expostas (PEPs), evitando transações de alto risco.
3. Conformidade legal
Reguladores exigem políticas rígidas. No Brasil, a referência é a Lei nº 9.613/1998, complementada por normas do Banco Central e do COAF.
4. Segurança nas operações
O processo cria um ambiente seguro, especialmente para fintechs e bancos digitais. Com monitoramento contínuo, a empresa detecta movimentos atípicos e aumenta a confiança dos parceiros.
5. Melhor relacionamento
Conhecer o cliente vai além do CPF. Um bom processo de KYC revela o perfil comportamental, o que garante um atendimento alinhado às expectativas.
6. Expansão internacional
Empresas que querem exportar precisam seguir regras globais. Um processo robusto de KYC dá agilidade na internacionalização.
Quem precisa aplicar o KYC?
Setores que lidam com risco financeiro devem aplicar o KYC, entre eles:
- Instituições financeiras (bancos e seguradoras);
- Fintechs e Meios de Pagamento;
- Plataformas de Criptomoedas;
- Setor Imobiliário;
- E-commerces.
Esses processos fazem parte de uma estratégia mais ampla de gestão de riscos de fornecedores, que vai além da checagem inicial e cobre o relacionamento com terceiros ao longo de todo o contrato.
Qual a relação com Compliance?
O KYC é uma ferramenta vital do Compliance. Enquanto o Compliance cuida das leis gerais, o KYC foca na identificação de terceiros. Implementar esse processo permite conhecer com quem você negocia e detectar sinais de corrupção ou sanções.
Grande parte dos programas de KYC segue a abordagem baseada em risco (risk-based approach), recomendada pelo GAFI (Grupo de Ação Financeira Internacional) — quanto maior o risco do cliente ou da operação, mais aprofundada é a verificação exigida. É esse mesmo princípio que estrutura um programa de gestão de riscos de fornecedores bem desenhado: calibrar o nível de verificação conforme o risco real de cada terceiro.
KYC, KYB e AML: qual a diferença?
Esses três termos aparecem juntos com frequência, mas cobrem etapas diferentes do mesmo processo de risco:
| KYC | KYB | AML | |
|---|---|---|---|
| Foco | Identidade da pessoa física | Legitimidade da empresa (sócios, estrutura societária) | Prevenção à lavagem de dinheiro no fluxo financeiro |
| Quando se aplica | Abertura de conta, cadastro de cliente PF | Onboarding de fornecedor/parceiro PJ | Monitoramento contínuo de transações |
| O que verifica | CPF, documento, endereço | CNPJ, quadro societário, beneficiário final | Padrões de movimentação, PEPs, listas de sanção |
| Frequência | No cadastro + revisões periódicas | No cadastro + revalidação periódica | Contínua, em tempo real |
Quer automatizar as três verificações — KYC, KYB e AML — em um só fluxo? Veja como funciona a checagem de antecedentes da Gedanken.
Como funciona o processo (Passo a Passo)
O fluxo varia conforme o setor, mas segue três etapas:
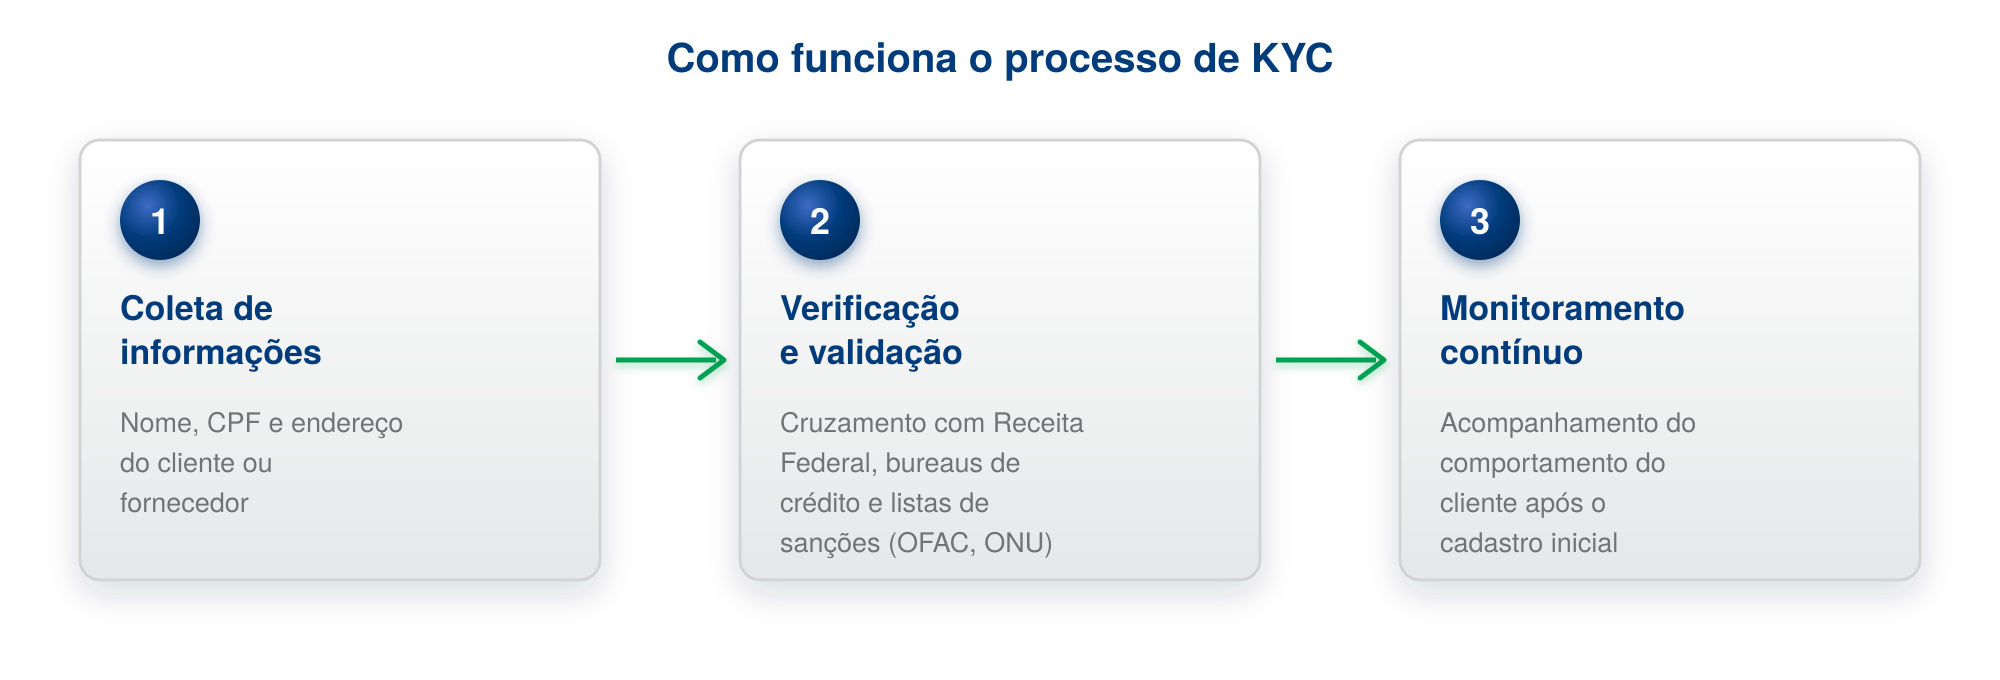
1. Coleta de informações
A empresa pede dados básicos, como nome, CPF e endereço.
2. Verificação e validação
Os dados são cruzados em bases confiáveis, como:
- Receita Federal;
- Bureaus de crédito;
- Listas de sanções internacionais (OFAC, ONU).
3. Monitoramento contínuo
O trabalho não acaba no cadastro — é preciso monitorar o comportamento do cliente continuamente.
KYC para empresas (B2B)
Quando o cliente é uma empresa (PJ), o objetivo muda: garantir a legitimidade do negócio. Por isso, a verificação inclui:
- Quadro Societário;
- Dados dos sócios;
- Origem dos recursos;
- Atividade econômica real.
Esse processo dialoga diretamente com a checagem de antecedentes que empresas aplicam antes de homologar fornecedores e parceiros PJ.
Como a tecnologia acelera a análise?
Fazer tudo isso manualmente é lento e aumenta o erro humano. A tecnologia muda esse cenário: em um processo de KYC, ela permite:
- Aceleração do due diligence;
- Classificação automática de riscos;
- Uso de Inteligência Artificial em processos judiciais.
A Gedanken oferece soluções robustas: nossos robôs checam mais de 400 bases de dados em tempo real, para que sua equipe foque apenas no que é crítico.
FAQ- Perguntas frequentes
1.Quanto tempo leva um processo de KYC automatizado?
Feito manualmente, cruzar dados de identidade, sanções e antecedentes pode levar dias. Com uma plataforma automatizada como a da Gedanken, que centraliza a consulta às principais bases de verificação, esse tempo cai para minutos, sem abrir mão da profundidade da checagem.
2. KYC é obrigatório por lei no Brasil?
Sim, para os setores regulados pela Lei nº 9.613/1998 e pelas normas complementares do Banco Central e do COAF, como instituições financeiras, fintechs e meios de pagamento. Para outros setores, como e-commerces e o setor imobiliário, a prática é recomendada como camada de proteção contra fraude, mesmo quando não há obrigação legal direta.
3. Qual a diferença entre KYC e KYB?
O KYC verifica a identidade de uma pessoa física; o KYB (Know Your Business) verifica a legitimidade de uma empresa, checando quadro societário, CNPJ e beneficiário final. Na prática, o KYB é o KYC aplicado a fornecedores e parceiros pessoa jurídica.
4. O que acontece se uma empresa não aplica o KYC corretamente?
Além do risco de fraude e lavagem de dinheiro não detectados, empresas obrigadas por lei a aplicar o KYC podem enfrentar sanções regulatórias, multas e restrições operacionais impostas por órgãos como o Banco Central e o COAF.
5. Com que frequência o KYC deve ser atualizado?
O cadastro inicial não é suficiente — o processo precisa incluir revisões periódicas e monitoramento contínuo do comportamento do cliente, para captar mudanças de perfil de risco ao longo do relacionamento.
6. KYC substitui a checagem de antecedentes de fornecedores?
Não. O KYC foca na verificação de identidade e nas exigências regulatórias sobre lavagem de dinheiro. Já a checagem de antecedentes de fornecedores investiga pendências judiciais, restrições cadastrais e histórico da empresa e dos sócios. Os dois processos são complementares e, no caso de fornecedores PJ, costumam andar juntos.
A plataforma de KYC da Gedanken automatiza essa verificação em minutos, cruzando dados da Receita Federal a listas de sanções internacionais, para que sua equipe de compliance foque na análise dos casos que realmente exigem atenção humana. Veja como funciona a checagem de antecedentes da Gedanken →
Postagens relacionadas