Uma auditoria de fornecedores raramente pega uma empresa de surpresa por falta de aviso prévio. Ela pega de surpresa quando a documentação de homologação não está organizada, quando não existe trilha clara de quem aprovou cada fornecedor e por quê, ou quando dados cadastrais básicos não foram atualizados.
Este artigo explica o que uma auditoria de fornecedores avalia, por que o susto de última hora costuma ser sintoma de um processo manual, e como estruturar a homologação de fornecedores para que a preparação para auditoria deixe de ser um evento pontual de correria.
O que uma auditoria de fornecedores avalia, na prática?
Uma auditoria de fornecedores verifica se a empresa aplicou, de fato, os critérios que declara seguir na escolha e manutenção de seus fornecedores. Isso inclui a existência de um processo formal de homologação, a documentação que comprova cada etapa desse processo, e a atualização periódica de dados cadastrais e de risco de cada fornecedor ativo.
O auditor, seja ele interno, de um cliente, de um órgão regulador ou de uma certificadora, normalmente pede evidência documental: quem aprovou a entrada de cada fornecedor, com base em quais critérios, e se essa aprovação foi revisada em algum momento posterior. A ausência dessa trilha, mesmo quando o fornecedor em si não representa risco real, já é registrada como não conformidade.
Vale notar que auditorias de fornecedores variam bastante em profundidade conforme quem as conduz. Uma auditoria interna de rotina costuma revisar uma amostra pequena de fornecedores, enquanto uma auditoria de certificação, como as ligadas a normas de gestão da qualidade, tende a ser mais rigorosa na cobrança de evidência documental completa.
Já uma auditoria conduzida por um cliente corporativo, avaliando a cadeia de fornecimento de quem contratou, costuma focar nos fornecedores mais críticos para aquele contrato específico, não na base inteira.
Por que auditorias de fornecedores costumam gerar sustos de última hora?
O motivo mais comum não é a existência de fornecedores problemáticos na base, mas a falta de padronização no processo de homologação. Quando a aprovação de fornecedores depende de planilhas, e-mails avulsos e decisões informais registradas de forma dispersa, reconstruir a trilha de aprovação sob pressão de prazo se torna uma tarefa de correria, não de simples consulta.
Esse padrão é conhecido de perto por quem trabalha com gestão de fornecedores: grande parte das equipes de compras nunca usou uma ferramenta estruturada de homologação, e o principal concorrente de qualquer sistema nesse mercado continua sendo a planilha. Isso não significa necessariamente descuido, mas mostra que o processo evoluiu de forma orgânica, sem que a documentação acompanhasse esse crescimento.
O problema fica mais evidente quando a auditoria é motivada por uma não conformidade anterior, ou por uma exigência nova, como recebimento de recursos públicos ou entrada em um setor regulado. Nesses casos, o prazo para se preparar costuma ser curto, e a empresa precisa reconstruir, retroativamente, um histórico que deveria ter sido documentado desde o início.
Há também um componente humano nesse problema. Quando a informação sobre por que um fornecedor foi aprovado fica concentrada na memória de uma pessoa específica, a reconstrução dessa trilha depende de essa pessoa ainda estar disponível, lembrar dos detalhes e ter tempo para reunir tudo sob pressão, uma combinação que raramente se sustenta quando o aviso de auditoria chega com poucos dias de antecedência.
Quais evidências mostram que a falta de preparação em auditorias gera risco real?
A referência internacional para auditorias de sistemas de gestão, a ISO 19011:2018, que traz as diretrizes para auditoria de sistemas de gestão, parte do princípio de que a evidência de auditoria precisa ser verificável e rastreável até a fonte original da decisão. Isso significa que uma aprovação de fornecedor sem registro formal de critério e responsável não atende ao padrão esperado por esse tipo de auditoria, mesmo quando a decisão em si foi tecnicamente correta.
Além da rastreabilidade do processo, a auditoria costuma exigir a confirmação de dados cadastrais básicos de cada fornecedor, como razão social e diferenças entre os tipos societários, natureza jurídica e composição do quadro societário. Quando esses dados não são revalidados periodicamente, é comum encontrar divergências entre o que consta no cadastro interno e a situação real do fornecedor no momento da auditoria.
Como montar uma checklist de preparação para auditorias de fornecedores?
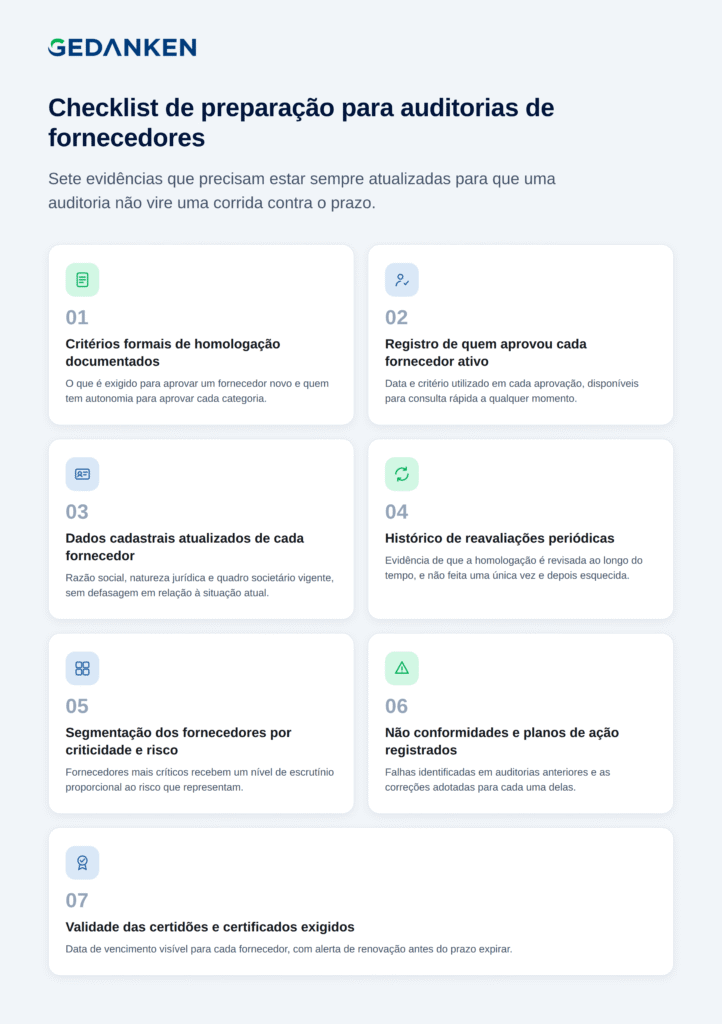
Uma checklist básica de preparação para auditoria de fornecedores deve cobrir, no mínimo, os seguintes pontos:
- Critérios formais de homologação documentados, incluindo o que é exigido para aprovar um fornecedor novo e quem tem autonomia para aprovar cada categoria.
- Registro de quem aprovou cada fornecedor ativo, com data e critério utilizado, disponível para consulta rápida.
- Dados cadastrais atualizados de cada fornecedor, incluindo razão social, natureza jurídica e quadro societário vigente.
- Histórico de reavaliações periódicas, mostrando que a homologação não foi feita apenas uma vez e depois esquecida.
- Segmentação dos fornecedores por criticidade e risco, mostrando que fornecedores mais críticos recebem um nível de escrutínio proporcional ao risco que representam.
- Registro de eventuais não conformidades identificadas em auditorias anteriores e o plano de ação adotado para corrigi-las.
- Validade das certidões e certificados exigidos de cada fornecedor, com data de vencimento visível e alerta de renovação.
Ter essa checklist pronta antes de qualquer aviso de auditoria é o que separa uma preparação tranquila de uma corrida contra o prazo. O objetivo não é reagir bem a uma auditoria isolada, mas manter esse conjunto de evidências sempre atualizado, como parte natural do processo de homologação.
Vale notar que cada item dessa checklist tende a exigir um responsável diferente dentro da empresa. O critério de homologação costuma ser definido pela área de compras em conjunto com compliance, o registro de aprovações é normalmente mantido pela própria ferramenta ou processo de homologação, e a segmentação por criticidade costuma envolver também as áreas técnicas que melhor conhecem o risco operacional de cada categoria de fornecedor.
Quais erros mais comuns comprometem a preparação para auditorias de fornecedores?
O primeiro erro comum é tratar a auditoria como um evento isolado, mobilizando o time apenas quando ela é anunciada, em vez de manter a documentação sempre pronta. Esse padrão gera picos de trabalho evitáveis e aumenta o risco de esquecer algum fornecedor relevante durante a reconstrução apressada do histórico.
O segundo erro é concentrar toda a informação de homologação na memória de uma única pessoa, sem registro formal acessível a outras pessoas da equipe. Quando essa pessoa está de férias, muda de área ou deixa a empresa, o conhecimento sobre por que cada fornecedor foi aprovado se perde junto com ela.
O terceiro erro é tratar todos os fornecedores com o mesmo nível de rigor documental, independentemente do risco que representam. Isso faz com que o time gaste tempo desproporcional documentando fornecedores de baixo risco, enquanto fornecedores críticos, que de fato merecem atenção redobrada em uma auditoria, não recebem o mesmo cuidado.
Um quarto erro, menos discutido, é não simular internamente como seria uma auditoria antes que ela de fato aconteça. Uma revisão interna periódica, em que alguém de fora do processo tenta reconstruir a trilha de um fornecedor escolhido ao acaso, costuma revelar lacunas de documentação muito antes de um auditor externo fazer o mesmo exercício, com a vantagem de dar tempo para corrigir o que for encontrado.
Quem deve se envolver na preparação para auditorias de fornecedores?
A preparação para auditoria de fornecedores raramente é responsabilidade de uma única área. A equipe de compras normalmente concentra o processo de homologação e a documentação de critérios de aprovação, mas compliance costuma revisar esses critérios sob a ótica regulatória, e as áreas técnicas ou operacionais avaliam o risco específico de cada categoria de fornecedor no dia a dia da operação.
Definir com clareza quem é responsável por manter cada parte dessa documentação atualizada evita que a preparação vire uma corrida de última hora para reunir informação dispersa entre áreas diferentes, cada uma com uma parte do quebra-cabeça. Quando esse papel está claro desde o início, a resposta a uma auditoria se torna uma questão de consulta, não de investigação interna.
A maturidade do processo de homologação muda conforme o porte da empresa?
Sim, e entender isso ajuda a calibrar expectativas antes de comparar o próprio processo com o de uma empresa de porte diferente. Empresas menores, com um volume reduzido de fornecedores, costumam conseguir sustentar um processo relativamente simples, desde que ele seja consistente e documentado, ainda que não use um sistema dedicado de homologação.
À medida que o volume de fornecedores cresce, e principalmente quando a empresa passa a operar em setor regulado, recebe recursos públicos ou depende de certificações de qualidade, a complexidade de manter esse processo apenas com controles manuais aumenta de forma desproporcional ao crescimento do time responsável por ele. É nesse ponto que a diferença entre um processo estruturado e uma planilha bem-intencionada se torna visível, geralmente durante a primeira auditoria mais rigorosa que a empresa enfrenta depois de crescer.
O que muda depois que sua empresa passa a se preparar continuamente para auditorias de fornecedores?
Quando a preparação para auditoria deixa de ser um evento pontual e passa a ser resultado natural do processo de homologação, o time de compras para de tratar cada auditoria como uma emergência. A resposta a um pedido de evidência passa a ser uma questão de minutos, não de dias reunindo e-mails antigos e planilhas desatualizadas.
Esse ganho também facilita a argumentação interna para investir em um processo mais estruturado: a compra de uma ferramenta de homologação deixa de ser vista como um custo adicional e passa a ser justificada como proteção direta contra o risco de não conformidade em auditoria, o que costuma ser o argumento que convence a diretoria a aprovar o investimento.
Existe ainda um ganho menos óbvio, mas relevante: quando a documentação de homologação está sempre organizada, a empresa também fica mais preparada para responder rapidamente a pedidos pontuais de clientes corporativos que exigem comprovação de diligência em toda a cadeia de fornecimento antes de fechar ou renovar um contrato, um cenário cada vez mais comum em setores que dependem de cadeias de suprimento complexas.
Como a homologação estruturada evita sustos de última hora nas auditorias?
Quando a homologação de fornecedores segue um processo estruturado, cada aprovação já nasce documentada, com critério, responsável e data registrados automaticamente. Isso elimina a necessidade de reconstruir esse histórico manualmente no momento em que a auditoria é anunciada, porque a trilha já existe desde o início da relação com o fornecedor.
A Homologação de Fornecedores da Gedanken foi desenhada justamente para gerar essa trilha de auditoria de forma automática, junto com a checagem e atualização periódica de dados cadastrais de cada fornecedor. Para empresas que também avaliam contrapartes além de fornecedores diretos, como clientes e parceiros de M&A, a Diligência de Contrapartes da Gedanken aplica a mesma lógica de documentação rastreável a esse universo mais amplo.
O que apresentar no dia em que o auditor pede evidência de um fornecedor específico?
Quando o auditor escolhe um fornecedor por amostragem, o ideal é conseguir apresentar, em poucos minutos, um conjunto coerente de evidências: a data em que o fornecedor entrou na base, os documentos analisados naquele momento, o critério que justificou a aprovação, quem assinou essa aprovação, e o histórico de reavaliações desde então. Quando algum desses pontos falta, a resposta mais honesta é reconhecer a lacuna e explicar o plano para corrigi-la, em vez de tentar reconstruir uma justificativa improvisada na hora.
Auditores experientes costumam notar quando uma resposta foi montada às pressas, e essa percepção tende a gerar mais desconfiança do que a lacuna original. Reconhecer um gap pontual, com um plano concreto de correção, geralmente é recebido de forma mais favorável do que uma explicação que não se sustenta sob perguntas de acompanhamento.
Como transformar uma não conformidade identificada em um plano de ação eficaz?
Encontrar uma não conformidade durante uma auditoria não precisa ser um problema grave, desde que a resposta da empresa demonstre capacidade de correção. Um plano de ação eficaz nomeia um responsável específico, define um prazo realista para a correção, e especifica exatamente o que muda no processo para evitar que o mesmo problema se repita com outros fornecedores.
Empresas que tratam cada não conformidade como um evento isolado, corrigindo apenas o caso pontual apontado pelo auditor sem revisar o processo como um todo, tendem a repetir o mesmo tipo de falha na auditoria seguinte, com outro fornecedor. Já empresas que usam cada achado para ajustar o processo de homologação de forma mais ampla costumam reduzir, ao longo do tempo, o número de não conformidades recorrentes.
Perguntas frequentes sobre preparação para auditorias de fornecedores
Toda empresa precisa se preparar formalmente para auditorias de fornecedores?
Empresas em setores regulados, com certificações a manter ou que recebem recursos públicos costumam ter essa exigência de forma mais explícita, mas qualquer empresa com uma base relevante de fornecedores se beneficia de manter esse tipo de documentação organizada.
O que costuma gerar não conformidade em uma auditoria de fornecedores?
A ausência de critério documentado de aprovação, a falta de registro de quem aprovou cada fornecedor, e dados cadastrais desatualizados estão entre os pontos mais comuns.
Uma planilha bem organizada é suficiente para se preparar para auditorias?
Pode funcionar em volumes pequenos, mas planilhas dependem de atualização manual constante e não geram, por si só, uma trilha de auditoria automática e rastreável.
Com que frequência os dados cadastrais dos fornecedores devem ser revisados?
Não existe uma periodicidade única válida para todos os casos; o ideal é que fornecedores mais críticos, segundo critérios de risco, sejam revisados com mais frequência do que fornecedores de baixo risco.
Uma auditoria simulada internamente realmente ajuda a identificar lacunas antes de uma auditoria real?
Sim. Escolher fornecedores ao acaso e tentar reconstruir toda a trilha de aprovação, como um auditor externo faria, costuma revelar exatamente os pontos que precisam de correção antes que um auditor de fato os encontre.
Um único fornecedor com documentação incompleta compromete toda a auditoria?
Não necessariamente. Um auditor experiente costuma diferenciar uma lacuna pontual, já identificada pela própria empresa e com plano de correção em andamento, de um padrão sistêmico de ausência de critério que se repete em vários fornecedores da amostra analisada.
Vale a pena revisar fornecedores antigos, homologados antes de qualquer processo estruturado existir?
Sim, principalmente os de maior criticidade. Fornecedores homologados há muito tempo, sob critérios menos formais do que os usados hoje, costumam ser exatamente onde uma auditoria encontra as lacunas mais significativas, já que a trilha original de aprovação pode nem existir mais em formato consultável.
Postagens relacionadas